\ 24時間いつでも予約・相談できます /
[受付時間:8:30-12:30 14:00-17:30]
治療のために受けた親知らずの抜歯費用は、保険診療・自費診療を問わず医療費控除の対象になります。下限も10万円だけではなく、総所得金額等が200万円未満の年はその5%が基準です。対象になる費用の線引きから申告の手順まで、クローバー歯科が順を追って整理します。
\ 口腔外科専門医が在籍 /
抜く必要があるかどうかから、日本口腔外科学会専門医の院長が診断します。
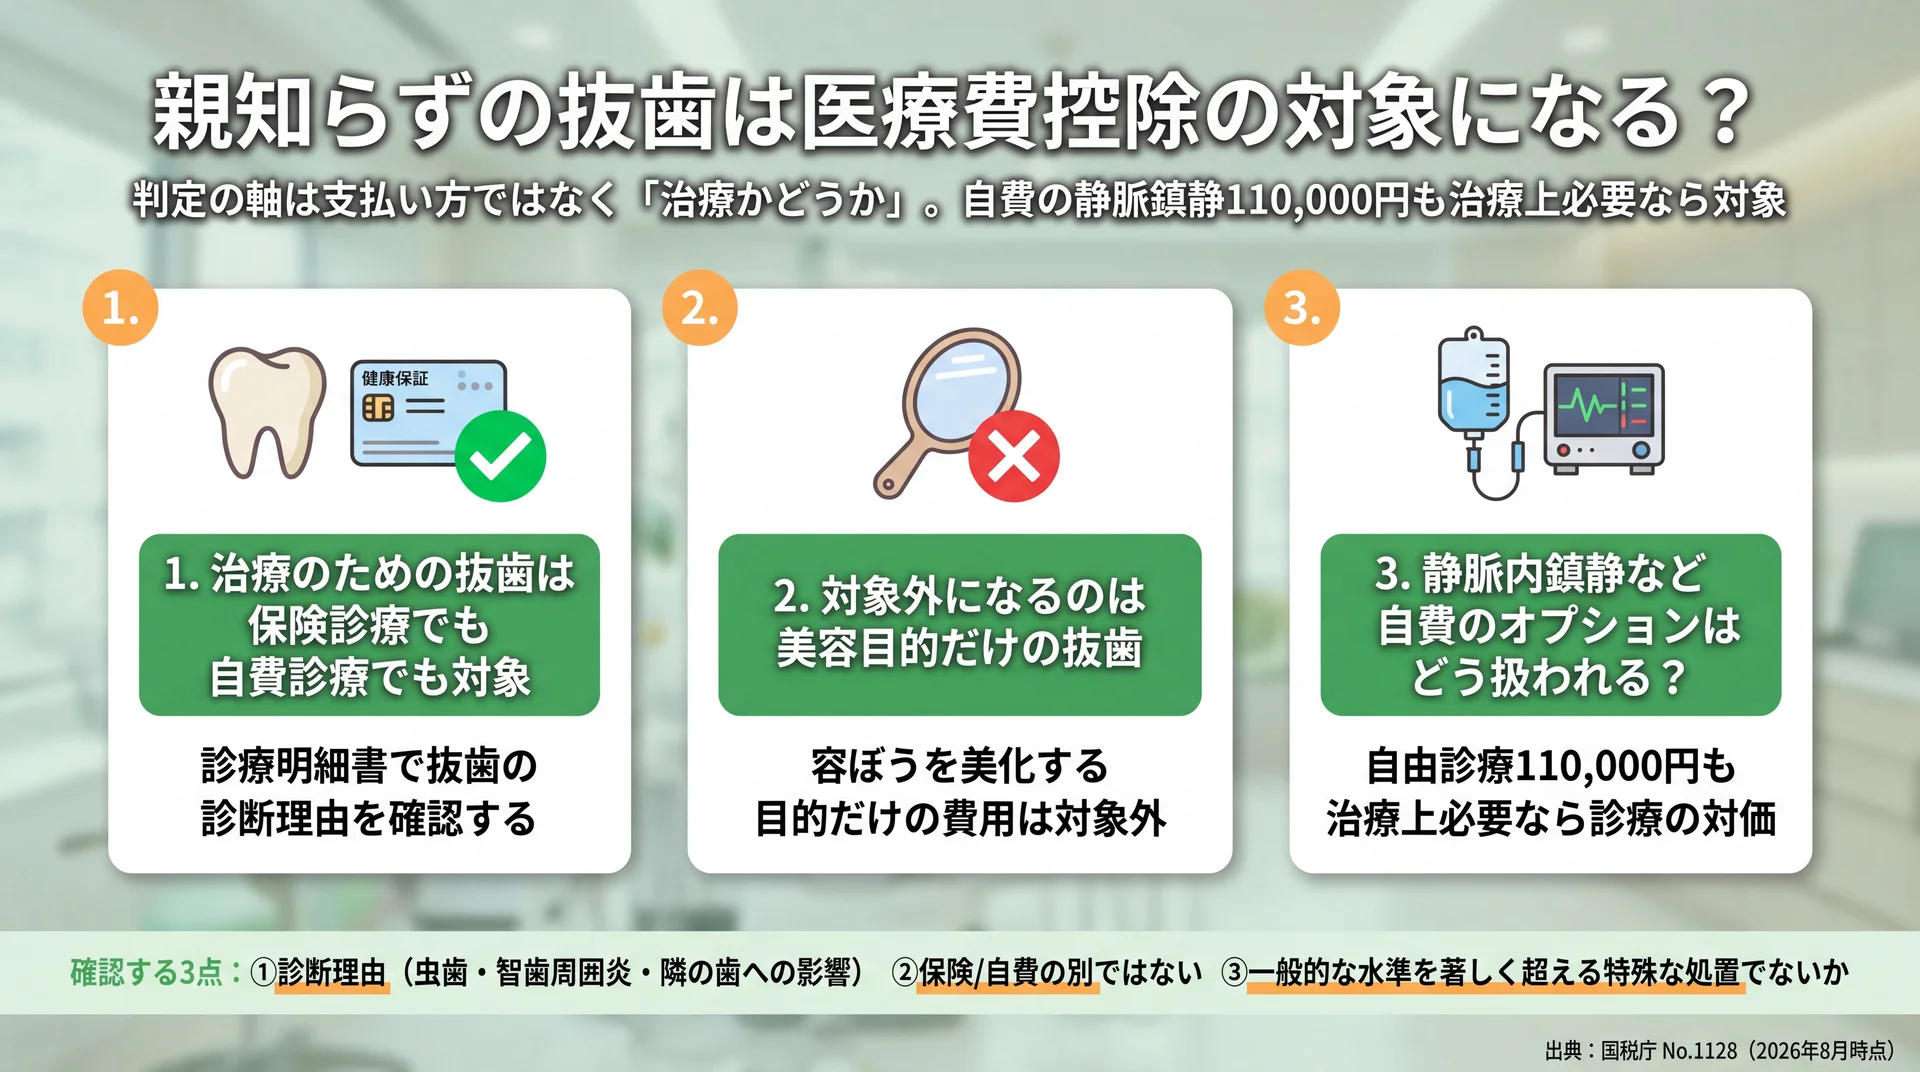
対象かどうかは支払い方ではなく診断理由で決まる(出典: 国税庁 No.1128。静脈鎮静の費用は当院の自由診療料金)
治療の必要があって受けた親知らずの抜歯は、健康保険が使えたかどうかを問わず医療費控除の対象になります。医療費控除は、1年間に支払った医療費が一定額を超えたときに受けられる所得控除で、歯科医師による診療または治療の対価がその範囲に含まれます(国税庁 No.1128、2026年8月時点)。
判定の軸になるのは支払い方ではなく、その処置が治療にあたるかどうかです。国税庁は、保険のきかない自由診療であっても、病状などに応じて一般的に支出される水準を著しく超える特殊なものでなければ対象になると示しています。自由診療であること自体は、対象外の理由になりません。
当院では、日本口腔外科学会専門医の院長が、神経との距離や歯の向き、骨の状態を確認したうえで抜歯の要否を判断しています。診断に基づいて行った処置は、保険診療でも自費診療でも治療です。まずは自分が受けた抜歯がどういう診断のもとで行われたのかを、診療明細書や説明内容で確認しておくと判断に迷いません。
治療目的の抜歯なら、保険診療でも自費診療でも医療費控除の対象になります。
対象から外れるのは、治療ではなく見た目を整えることだけを目的とした処置です。国税庁は歯列矯正を例に、年齢や目的からみて必要と認められる場合は対象になる一方、容ぼうを美化するための費用は医療費控除の対象になりませんと明記しています。親知らずの抜歯でも、この考え方は同じです。
もっとも、親知らずをすべて抜くべきという前提自体が正確ではありません。当院は、まっすぐ生えていて清掃ができ、炎症がなければ経過を見ることもあります(当院の親知らず抜歯ページ)。虫歯や智歯周囲炎、隣の歯への影響といった医学的な理由があるかどうかが、治療かどうかの分かれ目です。抜歯を勧められた理由を診断の段階で聞いておくと、後の申告でも判断材料になります。
自費のオプションも、治療を成立させるために必要なものであれば診療の対価にあたります。当院の静脈鎮静(セデーション)は110,000円(税込)の自由診療で、歯科治療への強い不安や嘔吐反射、長時間の外科処置といった場面で選ばれています(当院の静脈鎮静(セデーション)の案内)。
当院はこれを、治療をあきらめずに受けていただくための手段だと位置づけています。金額が大きい項目ですが、判定の軸はあくまで治療かどうかと、一般的な水準を著しく超える特殊なものでないかです。ただし個別の適用可否は税務署の判断になるため、金額の大きい自費項目については申告前に管轄の税務署へ確認しておくと確実です。
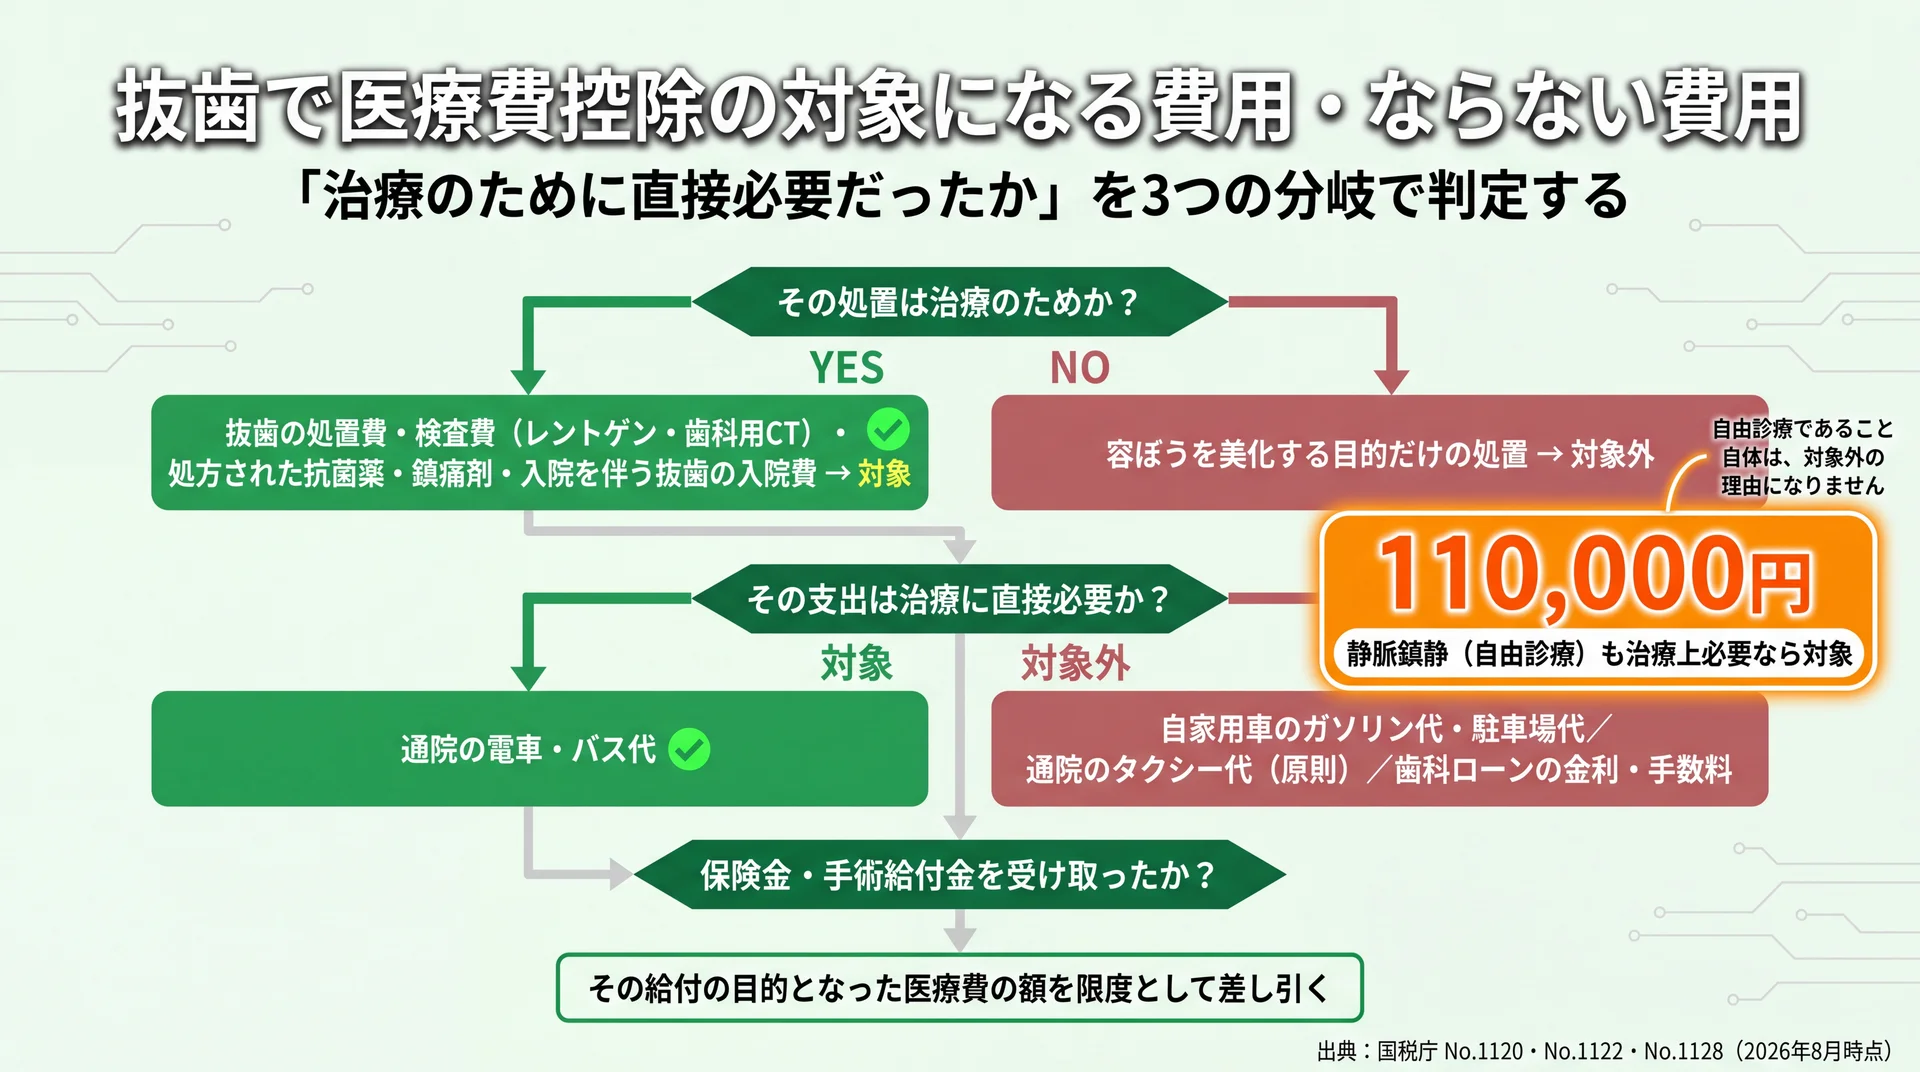
通院の電車・バス代は対象、自家用車のガソリン代・駐車場代は対象外(出典: 国税庁 No.1120・No.1122・No.1128)
対象になるのは治療のために直接必要だった支出で、抜歯の処置費・検査費・処方薬・通院の交通費が含まれます。一方、自家用車で通院した際のガソリン代や駐車場代は対象になりません(国税庁 No.1122、2026年8月時点)。「治療のために直接必要だったか」が、含める・含めないを分ける基準です。
親知らずの抜歯で実際に発生する費目ごとに、可否と判定の条件を整理すると次のようになります。
| 費用項目 | 医療費控除 | 判定の条件・留意点 |
|---|---|---|
| 初診料・再診料(保険) | 対象 | 歯科医師による診療・治療の対価にあたる |
| レントゲン・歯科用CTによる検査 | 対象 | 診断に必要な検査として処置と一体で扱う |
| 抜歯の処置費(自己負担分) | 対象 | 治療目的であれば保険・自費を問わない |
| 処方された抗菌薬・鎮痛剤 | 対象 | 治療・療養に必要な医薬品であること |
| 静脈鎮静(自由診療・110,000円) | 治療上必要な場合は対象 | 一般的な水準を著しく超える特殊なものでないこと |
| 入院を伴う抜歯の入院費 | 対象 | 通常必要な範囲の部屋代・食事代を含む |
| 通院の電車・バス代 | 対象 | 通院日と金額を記録しておく |
| 通院のタクシー代 | 原則対象外 | 公共交通機関が利用できない場合のみ対象 |
| 自家用車のガソリン代・駐車場代 | 対象外 | 通院費から明文で除外されている |
| 歯科ローンの金利・手数料 | 対象外 | 立替払いされた治療費本体は契約した年の対象 |
| 容ぼうを美化する目的だけの処置 | 対象外 | 治療にあたらない |
| 受け取った手術給付金・高額療養費 | 医療費から差し引く | 給付の目的となった医療費を限度に差し引く |
データ出典: 国税庁 No.1120・No.1122・No.1128 の記載と、当院の診療内容・費用に基づく(2026年8月時点)。
抜歯そのものだけでなく、その処置に至るまでの検査や処方薬もまとめて計上できます。当院の初診では、口腔内の視診に加えてレントゲン撮影と歯周病検査を行い、そのうえで処置の可否を判断します。埋伏している親知らずでは歯科用CTで神経との位置関係を確認することもあり、これらはいずれも診療に必要な検査です。
抗菌薬や鎮痛剤も、治療のために処方されたものは対象に含まれます。国税庁は医薬品について、治療または療養に必要なものは対象、病気の予防や健康増進のために用いるものは対象外と線を引いています。市販のビタミン剤などを自己判断で足すと、対象外の支出を混ぜてしまいます。 領収書は、歯科医院で受け取ったものと薬局の処方箋調剤分だけを、年ごとにまとめて保管しておくのが確実です。
判断に迷いやすいのが通院費です。国税庁は治療のための通院費を対象と示し、小さな子どもの通院に付添が必要なときは付添人の交通費も含まれるとしています。電車やバスの運賃は領収書が出ないため、通院した日を診察券などで確認できるようにし、金額も記録しておくよう案内されています。
一方で、自家用車のガソリン代・駐車場代は対象外、タクシー代も公共交通機関が利用できない場合を除いて対象外です。当院は土曜日も外科処置に対応しており、平日に休みを取りにくい方でも通院回数を抑えて抜歯まで進められる体制を取っています。通院回数が減れば交通費そのものが小さくなり、記録の手間も軽くなります。抜歯を相談する段階で通院スケジュールの見通しを確認しておくと、費用面の見積もりも立てやすくなります。
全身管理が必要な難症例では、入院のうえで抜歯を行うことがあります。この場合の入院費も、病院等へ収容されるための人的役務の提供の対価として対象に含まれます。部屋代や食事代のうち通常必要なものも同様です。
支払いを歯科ローンにした場合は、信販会社が立替払いをした年、つまりローン契約が成立した年の医療費控除の対象になります。分割で返済していく年ごとではありません。ただしローンの金利および手数料相当分は対象外です。手元に歯科医院の領収書が残らないこともあるため、その際はローンの契約書や信販会社の領収書を保存しておきます。当院は隣接する土岐内科クリニックと連携し、持病や服薬のある方の処置の可否も含めて判断しています(当院の医科歯科連携ページ)。
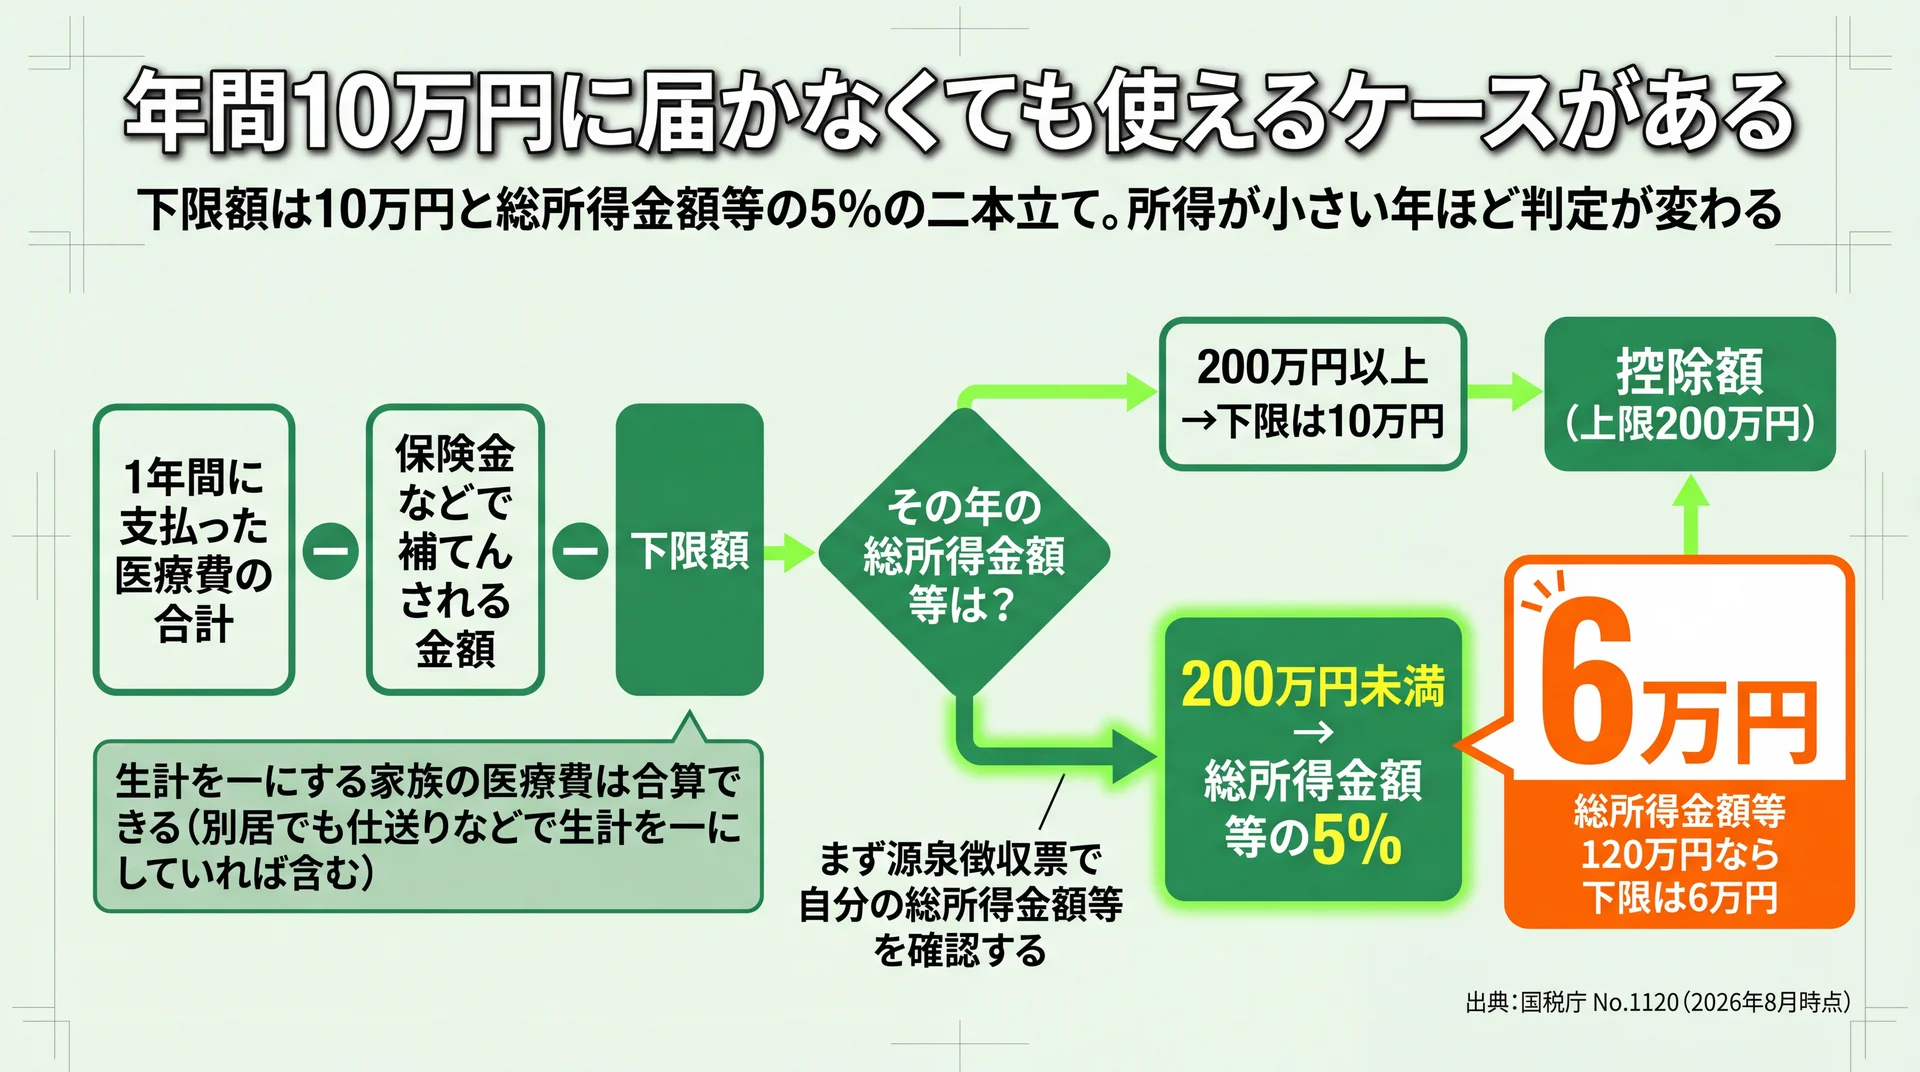
医療費の合計から補てん金と下限額を引いた額が控除額になる(出典: 国税庁 No.1120)
医療費控除を受けられる下限額は、年間10万円だけではなく、もう一つの基準があります。その年の総所得金額等が200万円未満の人は、総所得金額等の5%が下限です。控除額は「1年間に支払った医療費の合計 − 保険金などで補てんされる金額 − 下限額」で計算し、上限は200万円です(国税庁 No.1120、2026年8月時点)。
10万円という数字だけを見て検討を打ち切ると、本来使えたはずの控除を取り逃がします。たとえば総所得金額等が120万円の年であれば、下限は10万円ではなく6万円です。総所得金額等が200万円未満なら、下限は10万円ではなくその5%になります。
| その年の総所得金額等 | 控除を受けられる下限 |
|---|---|
| 200万円以上 | 10万円 |
| 200万円未満 | 総所得金額等の5%(例: 120万円なら6万円) |
所得がまだ大きくない年ほど、この5%の基準は効いてきます。当院でも、費用の説明で補足することの多い部分です。10万円という数字だけが先に伝わりやすいためです。10万円に届かない年こそ、まず源泉徴収票などで自分の総所得金額等を確認するところから始めてください。
医療費控除は、本人の分だけを積み上げる制度ではありません。国税庁は対象となる医療費の要件として、納税者が自己または自己と生計を一にする配偶者やその他の親族のために支払った医療費であることを挙げています。別居していても、仕送りなどで生計を一にしていれば含められます。
親知らずの抜歯は、家族の医療費と重なることの多い支出です。同じ年に家族の通院や入院があれば、それらを合算したうえで下限を超えるかを見ます。 合算は、実際に医療費を支払った人の申告にまとめるのが基本です。家計の中で誰が支払ったのかを整理し、領収書を1か所に集めておくと、年末の判断が一度で済みます。
医療保険から手術給付金を受け取った場合の扱いには、注意が必要です。国税庁は、生命保険契約や健康保険法の規定等に基づいて受け取った保険金や給付金(入院給付金、高額療養費など)がある場合、その給付の目的となった医療費の額を限度として、支払った医療費から差し引く必要があるとしています。
ポイントは「限度として」という部分です。差し引ききれない金額が生じても、他の医療費からは差し引きません。つまり給付金が抜歯費用を上回っても、同じ年の別の治療費まで減らす必要はありません。埋伏した親知らずの抜歯は、加入している医療保険で手術給付金の対象になることがあります。給付されるかどうかは保険会社の約款で決まるため、当院の側で判断できるものではありません。給付金を受け取ったら、通知書を領収書と一緒に保管し、どの治療に対する給付かを対応付けておいてください。
要点: 下限は10万円と総所得金額等の5%の二本立てで、家族分を合算し、受け取った給付金を差し引いた後の金額で判定します。10万円に届かない年でも、総所得金額等が200万円未満なら控除を受けられる余地があります。
\ 土曜日も外科処置に対応 /
平日に休みを取りにくい方も、通院回数を抑えて抜歯まで進められます。
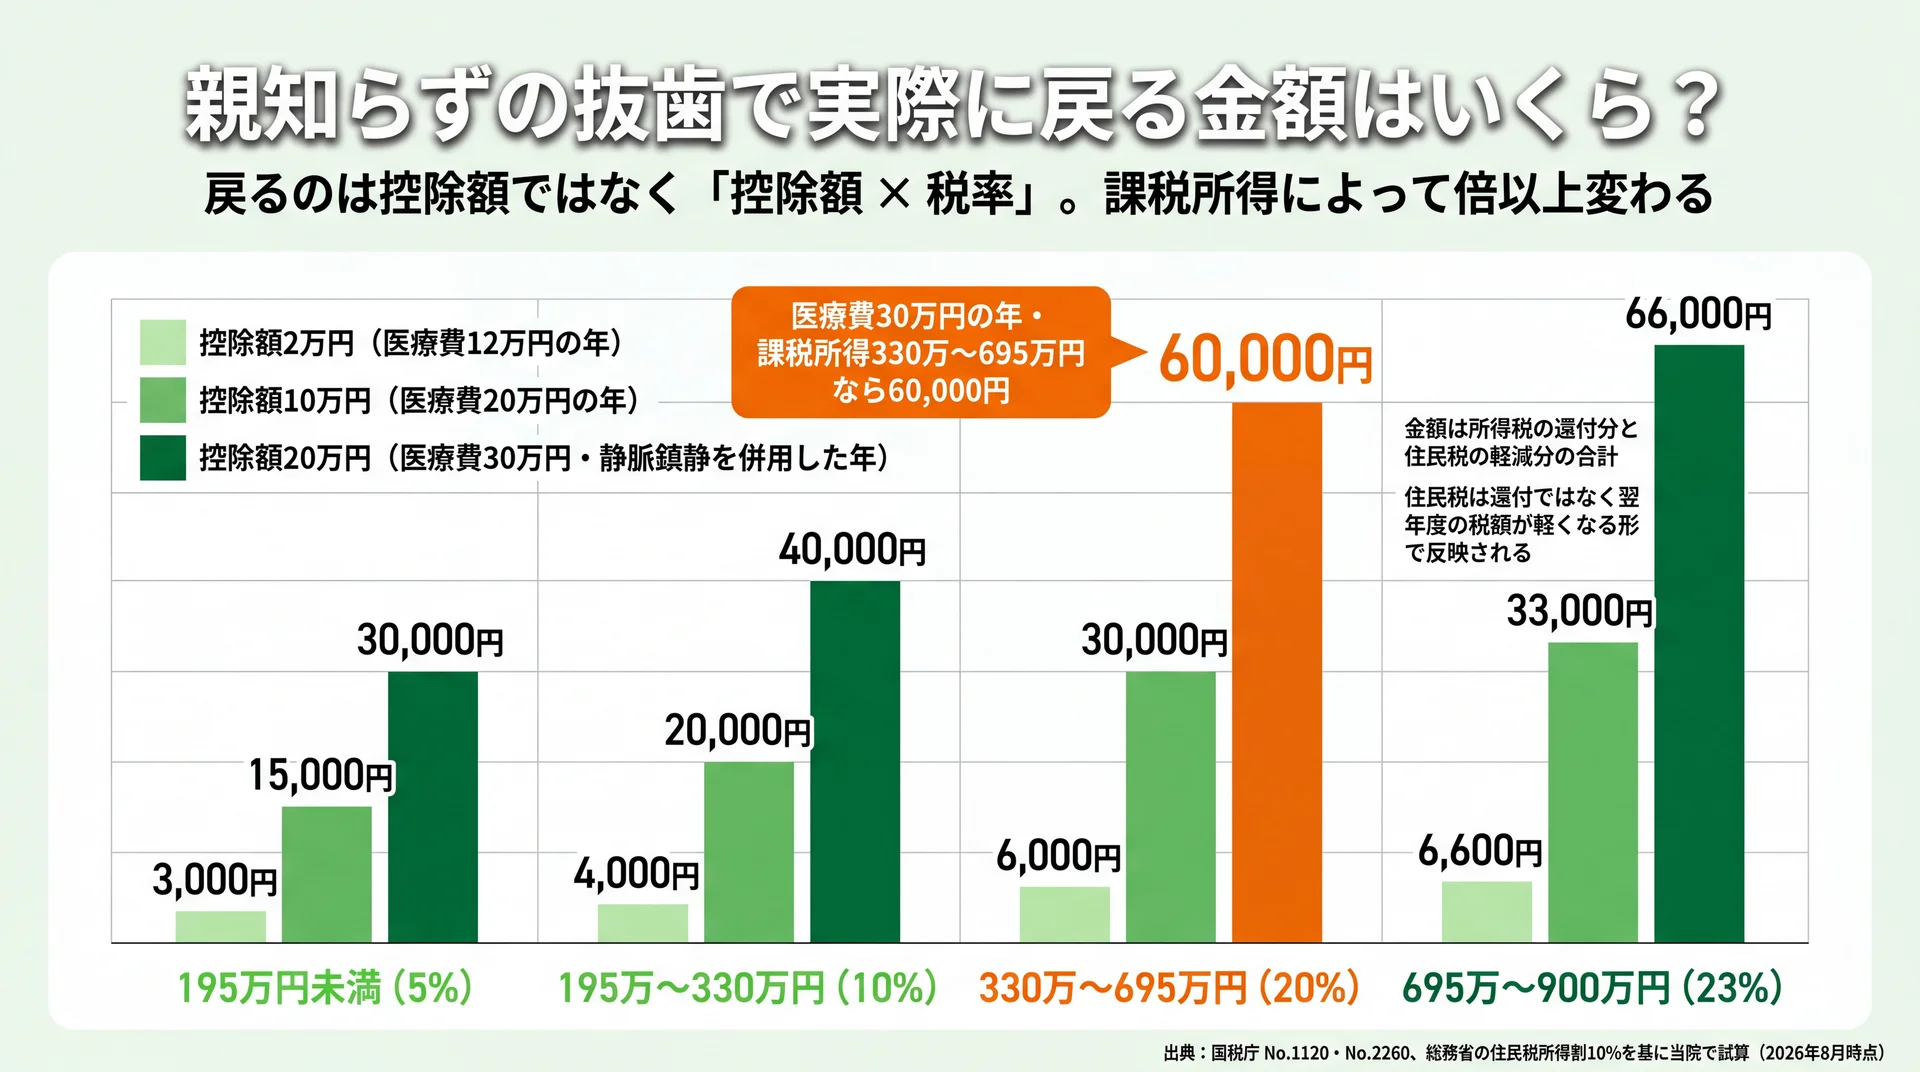
医療費30万円の年・課税所得330万〜695万円なら60,000円が目安(出典: 国税庁 No.1120・No.2260と総務省の住民税所得割10%を基に当院で試算)
実際に戻ってくるのは控除額そのものではなく、控除額に自分の所得税率を掛けた金額です。所得税率は5%から45%までの7段階に分かれており(国税庁 No.2260)、これに加えて住民税の所得割10%分の負担も軽くなります(総務省 個人住民税、いずれも2026年8月時点)。
控除額20万円という数字を見て、20万円が振り込まれると受け取ると、実際の入金額とのギャップが生まれます。医療費控除は所得から差し引く所得控除であり、税額そのものを差し引く制度ではありません。戻るのは控除額ではなく、控除額に税率を掛けた金額です。
所得税と住民税では、効果の現れ方も違います。所得税は確定申告によって納めすぎた分が還付されますが、住民税は前年の所得に対して翌年度に課税される仕組みのため、還付ではなく翌年度の税額が軽くなる形で反映されます。申告した年の入金額だけを見て「思ったより少ない」と判断せず、翌年度の住民税額もあわせて見てください。
親知らずの抜歯を含む年の医療費を3パターンに置き、課税所得別に負担がいくら軽くなるかを試算すると次のようになります。金額は所得税の還付分と住民税の軽減分の合計です。
| 年間の医療費合計 | 控除額 | 課税所得195万円未満(5%) | 195万〜330万円(10%) | 330万〜695万円(20%) | 695万〜900万円(23%) |
|---|---|---|---|---|---|
| 12万円(保険診療の抜歯が中心の年) | 2万円 | 3,000円 | 4,000円 | 6,000円 | 6,600円 |
| 20万円(他の治療も重なった年) | 10万円 | 15,000円 | 20,000円 | 30,000円 | 33,000円 |
| 30万円(静脈鎮静を併用した年) | 20万円 | 30,000円 | 40,000円 | 60,000円 | 66,000円 |
試算条件: 総所得金額等が200万円以上(下限10万円)で、保険金などの補てんはないものとしています。復興特別所得税は含めていません。データ出典: 国税庁 No.1120 の計算式・No.2260 の所得税率・総務省の住民税所得割10%を基に当院で試算(2026年8月時点)。
当院は、この金額を治療の判断材料として先に見ておくべきだと考えています。静脈鎮静を選ぶかどうかで迷う方にとって、110,000円という金額の一部が翌年に戻る前提で見直せば、判断の重さは変わります。抜歯の方法を決める前に、その年の医療費全体でどこまで負担が軽くなるかを概算しておいてください。
要点: 控除額2万円で3,000〜6,600円、控除額20万円で30,000〜66,000円が目安です。金額は課税所得によって倍以上変わるため、自分の税率を確認してから見積もると実額に近づきます。
医療費控除を受けるには、領収書に基づいて「医療費控除の明細書」を作り、確定申告書に添付して提出します。領収書そのものの提出は不要ですが、確定申告期限等から5年間は自宅で保存する必要があります(国税庁 No.1119、2026年8月時点)。
明細書の様式は国税庁のサイトで配布されており、確定申告書等作成コーナーを使えば、画面の案内に沿って金額を入力するだけで自動的に作成されます。手順としては次の3つです。
手間を減らす方法もあります。健康保険組合などの医療保険者が発行する「医療費通知」を添付すると、明細書の記載を簡略化でき、その分の領収書の保存も不要になります。マイナポータル連携を使えば、医療費通知情報を作成コーナーへ自動入力することもできます。領収書の整理に時間を取られている方は、まず加入している健康保険から医療費通知が届いていないかを確認してください。
去年の抜歯だったから手遅れ、という結論にはなりません。国税庁は還付申告について、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できると示しています(国税庁 No.2030)。多額の医療費を支出したときも、還付申告の具体例として明記されています。
過去5年以内の抜歯であれば、今からでも申告できます。なお、市販薬の購入費を対象とするセルフメディケーション税制は通常の医療費控除との選択適用で、いったん選択すると後から変更できません(国税庁 No.1131)。抜歯で医療費が膨らんだ年は、両方を試算してから決めてください。
当院(クローバー歯科)は、税務の個別判断まで踏み込む立場ではありません。制度の一般的な内容と、国税庁が公表している資料の所在をお伝えし、判断に迷う項目は税務署や税理士へご確認いただくようご案内しています。そのうえで当院が大切にしているのは、費用の見通しが立たないまま治療そのものを先送りにしないことです。抜歯本数10,000本以上、開業以来累計3,700人以上を診療してきた経験から、費用の不安を理由に痛みを我慢して受診が遅れるほど、処置も回復も負担が大きくなると感じています。
対象になります。判定の軸は保険か自費かではなく、治療のための抜歯かどうかです。埋伏歯の抜歯や静脈内鎮静などで自費診療になった場合も、治療に直接必要な費用であれば対象に含まれます。一方、治療の必要がない美容目的だけの抜歯は対象外です。
電車やバスなど公共交通機関の運賃は対象になります。領収書が出ないため、通院した日付と経路・運賃をメモし、診察券などで通院日を確認できるようにしておいてください。自家用車で通院した場合のガソリン代や駐車場代は対象になりません。
その年の総所得金額等が200万円未満の方は、下限が10万円ではなく総所得金額等の5%になります。たとえば総所得金額等が120万円の年なら6万円を超えた分が控除の対象です。10万円に届かない年こそ、源泉徴収票で総所得金額等を確認してみてください。
できます。生計を一にする家族の医療費は合算して申告できます。ただし、受け取った保険金や手術給付金がある場合はその分を差し引いた金額で判定します。合算は、10万円(または総所得金額等の5%)の基準を超えるうえで有効な方法です。
領収書を年ごとにまとめ、明細書を作って提出すれば、抜歯にかかったお金のうち数千円から数万円が翌年の家計に戻り、住民税も翌年度から軽くなります。10万円に届かないと諦めていた年も、総所得金額等が200万円未満なら判定が変わります。過去5年以内の抜歯なら、今からでも間に合います。そして費用の見通しが立てば、痛みを我慢したまま先送りにしていた親知らずの相談にも、落ち着いて進めるようになります。
〒509-5112 岐阜県土岐市肥田浅野笠神町2丁目11−1
診療時間 | 月 | 火 | 水 | 木 | 金 | 土 | 日・祝 |
|---|---|---|---|---|---|---|---|
| 08:30- 12:30 | ⚪︎ | ⚪︎ | 休 | ⚪︎ | ⚪︎ | ⚪︎ | 休 |
| 14:00- 17:30 | ⚪︎ | ⚪︎ | 休 | ⚪︎ | ⚪︎ | ⚪︎ | 休 |
水曜・日曜・祝日 ※最終受付:17:00
24時間いつでも予約・相談できます /